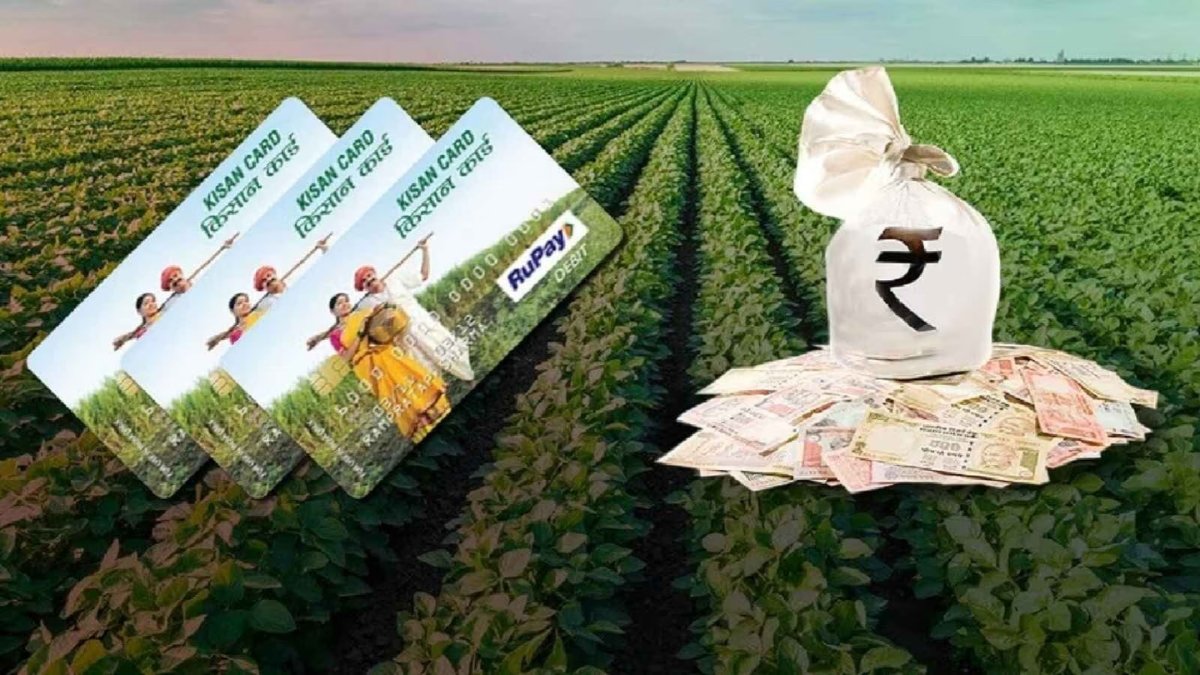
KCC Loan Limit Update को लेकर किसानों के बीच कई तरह की चर्चाएं चल रही हैं। खास तौर पर यह सवाल पूछा जा रहा है कि Kisan Credit Card (KCC) के जरिए कृषि जमीन खरीदने के लिए अधिकतम कितना लोन लिया जा सकता है और क्या सरकार ने इसके लिए कोई नई अधिकतम सीमा तय की है।
सबसे पहले एक जरूरी बात समझना जरूरी है। KCC का मुख्य उद्देश्य किसानों को खेती, फसल उत्पादन, कटाई के बाद के खर्च, कृषि परिसंपत्तियों के रखरखाव और कृषि एवं संबंधित गतिविधियों के लिए समय पर संस्थागत ऋण उपलब्ध कराना है।
KCC Loan Limit Update क्या है?
सरकार ने 2025-26 के लिए Modified Interest Subvention Scheme यानी MISS के तहत KCC से मिलने वाली ऋण सीमा को ₹3 लाख से बढ़ाकर ₹5 लाख करने की घोषणा की है। साथ ही कृषि क्षेत्र में collateral-free loan की सीमा भी ₹1.60 लाख से बढ़ाकर ₹2 लाख प्रति borrower की गई है।
यह अपडेट किसानों के लिए महत्वपूर्ण है, लेकिन यहां दो अलग-अलग चीजों को समझना जरूरी है। ₹5 लाख की सीमा KCC के तहत MISS से जुड़े lending limit का अपडेट है, जबकि ₹2 लाख collateral-free limit है। दोनों को जमीन खरीदने के लिए उपलब्ध एक समान राशि समझना सही नहीं होगा।

क्या KCC से जमीन खरीदने के लिए लोन मिलता है?
यहीं सबसे ज्यादा भ्रम होता है। KCC की केंद्रीय guidelines में investment credit के तहत land development, minor irrigation, farm equipment और कृषि एवं allied activities जैसी जरूरतों को शामिल किया गया है। जमीन की सीधी खरीद को KCC के सामान्य investment-credit उद्देश्यों में अलग से निर्दिष्ट नहीं किया गया है।
इसलिए केवल KCC होने के आधार पर किसान यह नहीं मान सकता कि उसे कृषि जमीन खरीदने के लिए KCC के तहत एक निश्चित रकम मिल जाएगी।
अगर किसान को कृषि जमीन खरीदने के लिए financing चाहिए, तो उसे संबंधित बैंक की Agricultural Land Purchase Loan या अन्य कृषि ऋण योजना की पात्रता और शर्तें देखनी होंगी। ऐसी सुविधा KCC से अलग उत्पाद हो सकती है और उसकी सीमा बैंक, जमीन, borrower की repayment capacity और अन्य शर्तों पर निर्भर करेगी।
KCC में अधिकतम Loan Amount कैसे तय होता है?
KCC में सभी किसानों के लिए एक ही fixed loan amount लागू नहीं होता। Kisan Rin Portal के अनुसार credit limit निर्धारित करते समय फसल का Scale of Finance, खेती का क्षेत्र, post-harvest और household requirements, farm assets के maintenance expenses तथा insurance जैसी चीजों को ध्यान में रखा जाता है। इसके बाद अगले वर्षों के लिए cost escalation और संभावित term-loan requirement को भी शामिल किया जा सकता है।
KCC का Maximum Permissible Limit यानी MPL भी इसी assessment से निकलता है। सामान्य रूप से पांचवें वर्ष की assessed short-term limit और estimated long-term investment requirement को मिलाकर KCC limit तय की जाती है। इसका मतलब है कि किसी किसान को ₹2 लाख, ₹5 लाख या उससे अधिक की कुल KCC limit मिलना उसकी व्यक्तिगत जरूरत और बैंक के assessment पर निर्भर कर सकता है।
₹5 लाख KCC Loan का मतलब क्या है?
2025-26 के लिए सरकार ने MISS के तहत KCC lending limit को ₹3 लाख से बढ़ाकर ₹5 लाख किया है। सरकार के अनुसार यह बदलाव किसानों की institutional credit जरूरत को बढ़ाने और कृषि एवं संबंधित गतिविधियों के लिए ज्यादा credit access उपलब्ध कराने के उद्देश्य से किया गया है। लेकिन यहां यह समझना जरूरी है कि ₹5 लाख कोई guaranteed loan amount नहीं है।
अगर किसी किसान की पात्रता, खेती का क्षेत्र, crop pattern और बैंक की assessment ₹5 लाख से कम limit निर्धारित करती है, तो उसे उसी के अनुसार loan limit मिल सकती है। इसी तरह ₹5 लाख तक की lending limit होने का मतलब यह भी नहीं है कि पूरी रकम बिना किसी security या अन्य बैंकिंग शर्तों के मिल जाएगी।
₹2 लाख तक Collateral-Free KCC Loan क्या है?
सरकार की मौजूदा जानकारी के अनुसार कृषि क्षेत्र में collateral-free credit limit को ₹1.60 लाख से बढ़ाकर ₹2 लाख प्रति borrower किया गया है। यह बदलाव 1 जनवरी 2025 से प्रभावी बताया गया है।
इसका अर्थ यह है कि पात्र कृषि ऋण के लिए ₹2 लाख तक की सीमा में बैंक collateral security की मांग नहीं करेगा, हालांकि बैंक को अन्य आवश्यक दस्तावेज, eligibility और repayment assessment करना होगा।
KCC Loan Limit यह भी याद रखें कि collateral-free का अर्थ automatic approval नहीं है। बैंक borrower की पात्रता और repayment capacity की जांच कर सकता है।
KCC Loan Limit किन चीजों पर निर्भर करती है?
KCC की limit तय करते समय बैंक कई महत्वपूर्ण बातों को देखता है। इनमें किसान की खेती का क्षेत्र, फसल का प्रकार, संबंधित क्षेत्र के लिए निर्धारित Scale of Finance, खेती का pattern और कृषि गतिविधियों से जुड़ी जरूरतें शामिल हो सकती हैं।
इसके अलावा term loan के मामले में प्रस्तावित investment, asset की लागत और किसान की repayment capacity भी महत्वपूर्ण होती है। सरकारी KCC guidelines के अनुसार बैंक term और working capital limit तय करते समय कुल loan burden और मौजूदा loan obligations को भी ध्यान में रख सकता है।
KCC Loan Limit इसलिए केवल जमीन के आकार के आधार पर KCC Loan Limit तय होने की बात सही नहीं है।
KCC से किन कामों के लिए Loan मिल सकता है?
KCC को सिर्फ फसल बोने के खर्च तक सीमित नहीं रखा गया है। सरकारी योजना के तहत इसके जरिए खेती और कई संबंधित जरूरतों के लिए credit support दिया जाता है।
इसमें फसल उत्पादन, post-harvest expenses, produce marketing loan, कुछ household consumption requirements, farm assets के maintenance के लिए working capital और agriculture तथा allied activities से जुड़े investment credit शामिल हैं।
इसके अलावा KCC facility को dairy, poultry, fisheries और अन्य allied agricultural activities तक भी विस्तार दिया गया है।
जमीन खरीदने के लिए किसान को क्या करना चाहिए?
अगर किसी किसान का उद्देश्य नई कृषि जमीन खरीदना है, तो सिर्फ KCC के जरिए loan मांगने के बजाय उसे अपने बैंक से यह स्पष्ट पूछना चाहिए कि Agricultural Land Purchase Loan या किसी अन्य agriculture term-loan product के तहत financing उपलब्ध है या नहीं।
बैंक जमीन के title documents, ownership records, land-use status, valuation, borrower की income और repayment capacity जैसे पहलुओं की जांच कर सकता है।
यह प्रक्रिया KCC की सामान्य crop-credit facility से अलग हो सकती है। इसलिए किसान को जमीन खरीदने से पहले बैंक से loan product और उसकी सभी शर्तों की लिखित जानकारी लेना बेहतर रहेगा।
KCC Loan के लिए कौन आवेदन कर सकता है?
KCC के लिए owner cultivators के अलावा eligible tenant farmers, oral lessees, sharecroppers और किसानों के SHGs/JLGs भी पात्र हो सकते हैं, बशर्ते वे संबंधित नियमों और बैंक की eligibility conditions को पूरा करते हों।
आवेदन के दौरान बैंक आम तौर पर identity proof, address proof, landholding या cultivation से जुड़े documents, crop pattern और अन्य आवश्यक कागजात मांग सकता है।
KCC Loan Limit किसान जिस बैंक से KCC लेना चाहता है, वहां मौजूदा दस्तावेज और specific requirements पहले से पूछ लेना बेहतर रहता है।
KCC Loan पर ब्याज में क्या राहत मिलती है?
KCC के short-term agricultural loans पर सरकार की Modified Interest Subvention Scheme के तहत निर्धारित शर्तों के अनुसार ब्याज में राहत उपलब्ध होती है। सरकारी जानकारी के मुताबिक eligible short-term KCC loans पर 7% की concessional rate और समय पर repayment करने पर अतिरिक्त 3% Prompt Repayment Incentive के जरिए effective interest rate 4% तक हो सकता है।
हालांकि, यह benefit सभी प्रकार के KCC या सभी loan components पर एक समान तरीके से लागू नहीं होता। विशेष रूप से जमीन खरीदने के लिए लिया गया अलग agricultural term loan KCC के subsidized short-term crop-loan benefit के समान नहीं माना जाना चाहिए।
KCC Loan लेने से पहले इन बातों का रखें ध्यान
किसान को loan लेने से पहले यह जरूर समझ लेना चाहिए कि loan किस purpose के लिए sanctioned हो रहा है। KCC crop loan, investment credit और अलग agricultural term loan की शर्तें अलग हो सकती हैं।
इसके अलावा interest rate, processing charges, collateral requirement, repayment schedule, insurance, prepayment conditions और जमीन से जुड़े legal documents को ध्यान से पढ़ना चाहिए।
किसी भी एजेंट या सोशल मीडिया पोस्ट के आधार पर यह मान लेना सही नहीं है कि हर किसान को KCC से जमीन खरीदने के लिए ₹5 लाख का loan निश्चित रूप से मिलेगा।
KCC Loan Limit 5 FAQs
1. KCC के तहत अधिकतम Loan Limit कितनी है?
2025-26 में Modified Interest Subvention Scheme के तहत KCC lending limit को ₹3 लाख से बढ़ाकर ₹5 लाख किया गया है। हालांकि यह हर किसान को मिलने वाली guaranteed राशि नहीं है। वास्तविक KCC limit किसान की कृषि जरूरत, फसल, क्षेत्रफल और बैंक के assessment पर निर्भर करती है।
2. क्या KCC से कृषि जमीन खरीदने के लिए ₹5 लाख का Loan मिल सकता है?
सिर्फ KCC की ₹5 लाख lending limit को कृषि जमीन खरीदने के लिए उपलब्ध loan नहीं माना जा सकता। KCC guidelines में land development और अन्य कृषि निवेश शामिल हैं, लेकिन जमीन की सीधी खरीद को सामान्य KCC investment-credit purpose के रूप में अलग से निर्दिष्ट नहीं किया गया है। जमीन खरीदने के लिए बैंक की अलग agricultural land loan facility लागू हो सकती है।
3. KCC में ₹2 लाख तक का Loan Collateral-Free है क्या?
सरकारी जानकारी के अनुसार कृषि क्षेत्र में collateral-free credit limit ₹1.60 लाख से बढ़ाकर ₹2 लाख प्रति borrower की गई है। हालांकि loan approval के लिए किसान को बैंक की eligibility और अन्य lending conditions पूरी करनी होंगी।
4. KCC Loan Limit कैसे तय होती है?
KCC की limit फसल के Scale of Finance, खेती के क्षेत्रफल, crop pattern, post-harvest जरूरतों, farm assets के maintenance और प्रस्तावित agricultural investments जैसे factors को ध्यान में रखकर तय की जाती है। Term loan के लिए बैंक repayment capacity और कुल loan burden का भी assessment कर सकता है।
PM Kisan Yojana: क्या दशहरा से पहले आएगी ₹2,000 की किस्त? जानें पूरा अपडेट
PM Surya Ghar Yojana: ₹98,000 तक Subsidy कैसे पाएं? जानें आवेदन का आसान तरीका