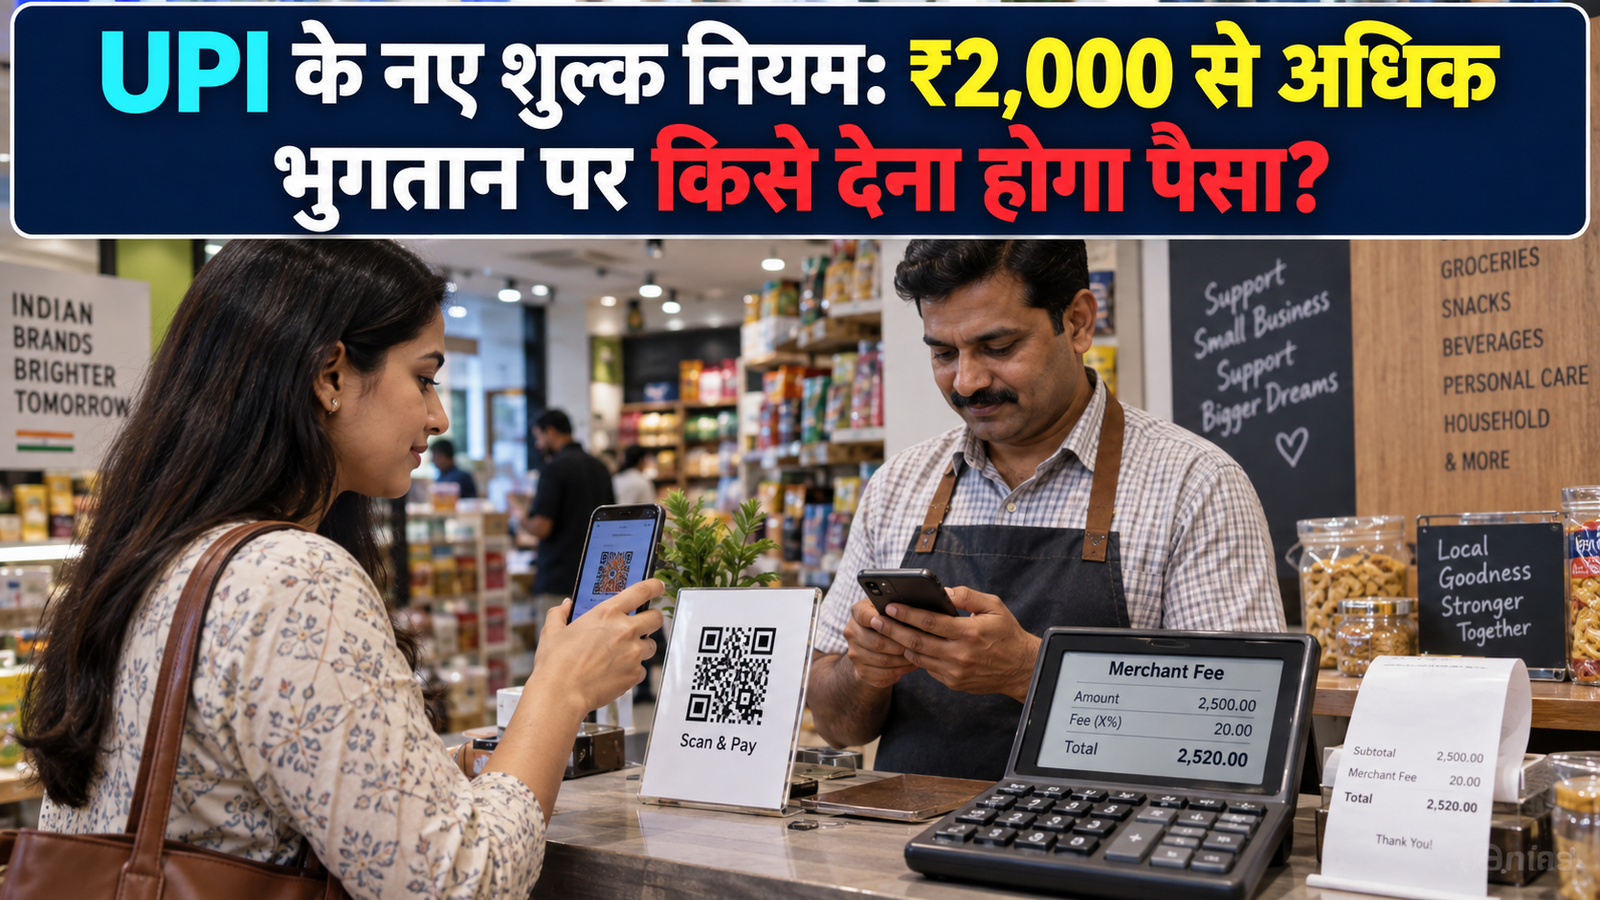
भारत में UPI से भुगतान करना अब नकद देने जितना सामान्य हो चुका है। सब्जी विक्रेता से लेकर बड़े shopping mall, petrol pump और online store तक करोड़ों transactions प्रतिदिन UPI से किए जाते हैं। अब ₹2,000 से अधिक के कुछ merchant payments पर UPI Charges से जुड़ी नई व्यवस्था सामने आई है।
मीडिया रिपोर्टों के अनुसार 15 अक्टूबर 2026 से ₹2,000 से अधिक के eligible person-to-merchant UPI transactions पर 0.4 प्रतिशत Merchant Discount Rate यानी MDR लागू किया जाएगा। सबसे महत्त्वपूर्ण बात यह है कि यह शुल्क merchant से लिया जाना बताया गया है, सामान्य ग्राहक से नहीं।

व्यक्ति से व्यक्ति पैसे भेजने वाले P2P transactions को इस UPI Charges व्यवस्था से अलग रखा गया है। यानी किसी मित्र, रिश्तेदार या परिचित के व्यक्तिगत UPI account में पैसे भेजने पर नया merchant MDR लागू नहीं होगा।
UPI Charges का नया नियम क्या है?
नए नियम के अनुसार ₹2,000 से अधिक के eligible merchant UPI payment पर 0.4 प्रतिशत MDR लगने की बात कही गई है। MDR वह शुल्क है जो digital payment स्वीकार करने वाले व्यापारी से payment infrastructure और processing के बदले लिया जाता है।
उदाहरण के लिए, किसी ग्राहक ने दुकान पर ₹10,000 का UPI payment किया तो 0.4 प्रतिशत के हिसाब से merchant charge ₹40 होगा। ग्राहक के account से ₹10,000 ही debit होंगे, जबकि merchant settlement में लागू नियम के अनुसार MDR adjust किया जा सकता है।

₹75,000 अथवा उससे अधिक के eligible transactions पर अधिकतम UPI Charges ₹300 रखने की जानकारी दी गई है। इसका अर्थ है कि 0.4 प्रतिशत की गणना से शुल्क ₹300 से अधिक बनने पर भी merchant से अधिकतम ₹300 MDR लिया जाएगा।
रिपोर्ट के अनुसार यह व्यवस्था 15 अक्टूबर 2026 से लागू की जानी है। NPCI या संबंधित bank द्वारा जारी operational guidelines में transaction classification और settlement से जुड़ी विस्तृत प्रक्रिया स्पष्ट हो सकती है। नए UPI merchant fee से संबंधित रिपोर्ट
UPI Charges ग्राहक देगा या दुकानदार?
नए UPI Charges को समझने का सबसे जरूरी बिंदु यही है। रिपोर्टों के अनुसार 0.4 प्रतिशत MDR merchant यानी भुगतान प्राप्त करने वाले व्यापारी से लिया जाएगा। Banks और payment service providers को यह शुल्क ग्राहक पर transfer नहीं करने का निर्देश दिया गया है।
यदि कोई ग्राहक दुकान पर ₹5,000 का सामान खरीदता है और UPI से भुगतान करता है तो ग्राहक से ₹5,000 ही लिए जाने चाहिए। दुकानदार केवल UPI का उपयोग करने के कारण ग्राहक से अलग से 0.4 प्रतिशत अथवा कोई अन्य रकम नहीं माँग सकता।
हालांकि व्यापारी भविष्य में अपने सभी products की सामान्य कीमत में operating cost को शामिल कर सकता है। यह अलग आर्थिक निर्णय होगा। लेकिन bill में केवल UPI payment चुनने पर अतिरिक्त UPI Charges जोड़ना निर्धारित नियम के विपरीत हो सकता है।
| Merchant Payment | 0.4% MDR | ग्राहक से सीधे शुल्क |
|---|---|---|
| ₹2,000 तक | लागू नहीं बताया गया | नहीं |
| ₹2,500 | ₹10 | नहीं |
| ₹5,000 | ₹20 | नहीं |
| ₹10,000 | ₹40 | नहीं |
| ₹50,000 | ₹200 | नहीं |
| ₹75,000 | ₹300 | नहीं |
| ₹1,00,000 | अधिकतम ₹300 | नहीं |
यह गणना सामान्य eligible merchant category के लिए उदाहरण मात्र है। विशेष sectors और exempted small merchants के लिए अलग व्यवस्था हो सकती है।
Person-to-Person UPI Transfer पर शुल्क लगेगा?
सामान्य P2P transfer को नए merchant UPI Charges के दायरे में शामिल नहीं बताया गया है। P2P का अर्थ है एक व्यक्ति का दूसरे व्यक्ति के personal UPI account में पैसे भेजना।
उदाहरण के लिए:
- माता-पिता का बच्चे को पैसे भेजना।
- मित्र को उधार के पैसे वापस करना।
- परिवार के सदस्य को घरेलू खर्च भेजना।
- मकान मालिक के personal account में भुगतान करना, यदि transaction merchant category में classified नहीं है।
- अपने एक bank account से दूसरे account में UPI transfer करना।
इन transactions को merchant payment की तरह नहीं देखा जाता। इसलिए ₹2,000 से अधिक रकम होने पर भी नया 0.4 प्रतिशत MDR लागू नहीं होना चाहिए।
लेकिन transaction का classification केवल QR code के दिखने से तय नहीं होता। यदि प्राप्तकर्ता का account merchant account के रूप में registered है तो payment P2M transaction माना जा सकता है। इसलिए UPI Charges इस बात पर निर्भर करेंगे कि payment system में receiver किस category में registered है।
Merchant UPI Payment और P2P Transfer में अंतर
सामान्य ग्राहक के लिए दोनों transactions एक जैसे दिखाई दे सकते हैं, क्योंकि दोनों में UPI ID या QR code उपयोग होता है। लेकिन payment network में उनकी category अलग होती है।
| विशेषता | P2P Transfer | P2M Payment |
|---|---|---|
| पूरा नाम | Person to Person | Person to Merchant |
| भुगतान प्राप्त करने वाला | सामान्य व्यक्ति | Registered merchant |
| उपयोग | व्यक्तिगत लेनदेन | सामान या सेवा की खरीद |
| नया MDR | लागू नहीं बताया गया | Eligible payment पर लागू |
| ₹2,000 सीमा | संबंधित नहीं | इसके ऊपर 0.4% MDR संभव |
| शुल्क कौन देगा | सामान्यतः कोई नहीं | Merchant |
व्यापारियों को UPI Charges से बचने के लिए customers से personal QR पर payment लेने की सलाह नहीं दी जा सकती। इससे accounting, tax compliance, transaction monitoring और business records से संबंधित समस्या हो सकती है।
छोटे व्यापारियों को UPI Charges में क्या राहत मिलेगी?
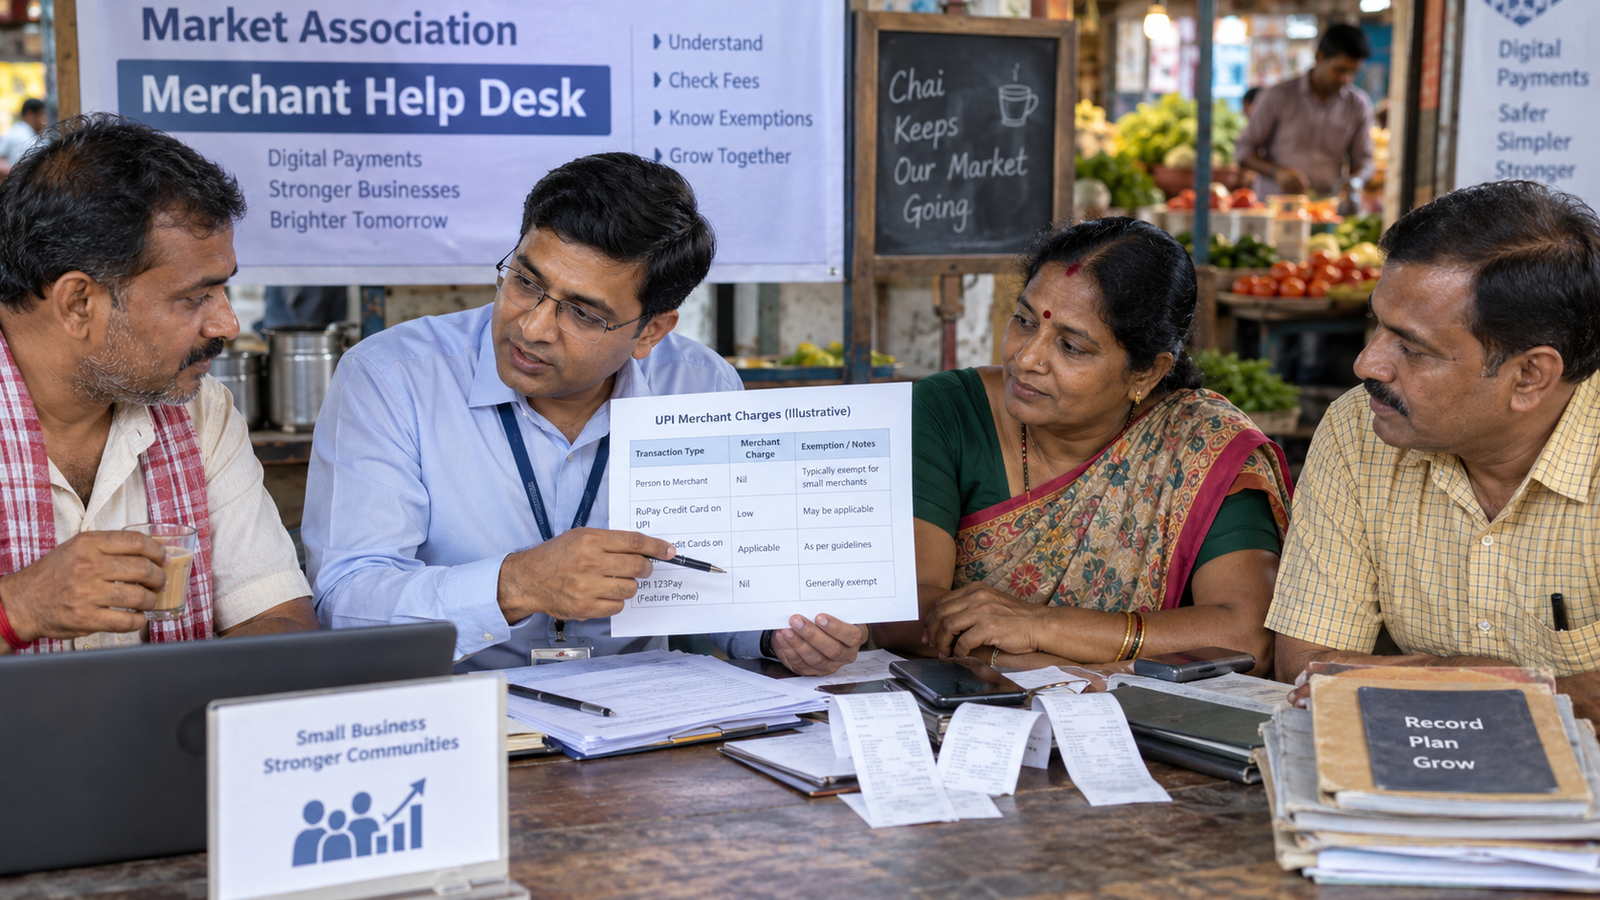
रिपोर्टों में बताया गया है कि QR-based UPI payment से प्रतिमाह ₹1 लाख तक प्राप्त करने वाले small merchants को नए UPI Charges से छूट दी जा सकती है। इसका उद्देश्य छोटे दुकानदारों, street vendors और कम digital turnover वाले व्यवसायों पर अतिरिक्त लागत न डालना है।
यदि किसी merchant की मासिक UPI receipt निर्धारित सीमा से अधिक हो जाती है, तो applicable transactions पर MDR लग सकता है। यह सीमा total business turnover, UPI receipts अथवा merchant category में से किस आधार पर जाँची जाएगी, इसकी operational जानकारी bank और payment provider के नियमों से स्पष्ट होगी।
छोटे व्यापारियों को निम्न record रखना चाहिए:
- प्रत्येक महीने की total UPI receipts।
- Bank settlement statement।
- Merchant category code।
- Payment provider द्वारा काटा गया MDR।
- GST invoice, यदि लागू हो।
- Refund और failed transaction का record।
- Personal और business payments का अलग हिसाब।
किसी merchant को गलत UPI Charges दिखाई देते हैं तो उसे अपने bank या payment service provider से written clarification लेना चाहिए।
Railway, Fuel और Utility Payment पर कितना शुल्क?
कुछ आवश्यक और कम-margin sectors के लिए 0.4 प्रतिशत के बजाय ₹5 का flat MDR बताया गया है। इनमें railway ticketing, fuel, telecom, utility bills, insurance premium, agriculture inputs, credit-card bill payment और tax payment जैसी categories शामिल हो सकती हैं।
इस व्यवस्था का उद्देश्य अधिक रकम वाले essential payments पर merchant cost को सीमित रखना बताया गया है। उदाहरण के लिए ₹5,000 के fuel payment पर 0.4 प्रतिशत के अनुसार ₹20 बनते, लेकिन special category में ₹5 flat MDR लागू हो सकता है।
यह flat UPI Charges भी ग्राहक से अलग से लेना अनुमत है या नहीं, इसे संबंधित merchant और payment provider के official rules से जाँचना चाहिए। रिपोर्टों में सामान्य ग्राहक पर शुल्क न डालने की बात कही गई है। Merchant MDR और special sectors की जानकारी
UPI Charges लागू करने की जरूरत क्यों बताई गई?
UPI transaction ग्राहक के लिए सरल दिखाई देता है, लेकिन उसके पीछे banks, payment apps, NPCI, fraud monitoring systems, servers, customer support और cybersecurity infrastructure काम करते हैं।
UPI transaction की संख्या बढ़ने के साथ technology और सुरक्षा पर खर्च भी बढ़ता है। MDR से प्राप्त राशि को payment infrastructure की sustainability, cybersecurity और customer service में उपयोग करने की बात कही गई है।
UPI Charges के समर्थन में निम्न कारण दिए जा सकते हैं:
- Payment servers और network capacity बढ़ाना।
- Fraud detection technology मजबूत करना।
- Banks और payment providers की processing cost।
- Customer complaints का तेज समाधान।
- Failed transactions और refunds का management।
- छोटे merchants के लिए digital payment infrastructure।
- Cyber attacks से सुरक्षा।
दूसरी ओर व्यापारियों का तर्क हो सकता है कि MDR से उनके profit margin पर असर पड़ेगा। विशेष रूप से ऐसी दुकानों में जहाँ products पर पहले से कम margin मिलता है।
दुकानदार ग्राहक से अतिरिक्त UPI Charges माँगे तो क्या करें?
यदि कोई merchant UPI payment पर ग्राहक से अलग शुल्क माँगता है तो पहले विनम्रता से पूछें कि यह charge बिल में किस नाम से जोड़ा गया है। ग्राहक को invoice अथवा receipt माँगनी चाहिए।
Merchant यह कह सकता है कि payment provider उससे MDR ले रहा है। लेकिन merchant-side MDR को बिना स्पष्ट अनुमति के ग्राहक पर डालना उचित नहीं माना जाएगा।
ऐसी स्थिति में ग्राहक:
- Cash या दूसरा उपलब्ध payment method चुन सकता है।
- अतिरिक्त charge की receipt माँग सकता है।
- Merchant के payment provider में complaint कर सकता है।
- अपने bank या UPI app के support section में शिकायत दर्ज कर सकता है।
- गलत व्यवहार जारी रहने पर consumer grievance channel का उपयोग कर सकता है।
- Screenshot और transaction ID सुरक्षित रख सकता है।
ग्राहक को payment cancel करने या dispute दर्ज करने से पहले यह देखना चाहिए कि अतिरिक्त रकम वास्तव में UPI Charges है या product/service से संबंधित कोई वैध convenience fee।
व्यापारी UPI Charges की गणना कैसे जाँचें?
Merchant को daily settlement report में gross transaction amount, MDR, tax और net settlement अलग-अलग जाँचने चाहिए। केवल bank account में आई final amount देखकर गलती पकड़ना कठिन हो सकता है।
उदाहरण के लिए ₹10,000 के eligible payment पर:
- Gross payment: ₹10,000
- MDR at 0.4%: ₹40
- Applicable tax: provider statement के अनुसार
- Net settlement: charges adjust होने के बाद
Payment service provider MDR पर GST या अन्य applicable tax कैसे calculate करता है, यह merchant agreement में देखा जाना चाहिए। प्रत्येक bank और acquiring service की settlement presentation अलग हो सकती है।
यदि transaction ₹2,000 या उससे कम है और फिर भी UPI Charges कटे हैं तो merchant को transaction category तथा payment source जाँचना चाहिए। Credit card on UPI, wallet-funded UPI और normal bank-account UPI के नियम अलग हो सकते हैं।
Credit Card on UPI के नियम अलग हो सकते हैं
UPI QR पर RuPay credit card अथवा अन्य supported credit instrument से payment करने पर normal bank-account UPI से अलग charges लागू हो सकते हैं। इसलिए केवल UPI interface का उपयोग होने का अर्थ यह नहीं है कि प्रत्येक transaction के नियम समान होंगे।
Merchant statement में funding source और transaction type दिखाई दे सकते हैं। ग्राहक को सामान्यतः payment confirm करने से पहले selected bank account या credit card की पहचान कर लेनी चाहिए।
नए UPI Charges की चर्चा मुख्यतः eligible merchant transactions से संबंधित है। Wallet, credit line, credit card और अन्य payment modes के existing charges को अलग से समझना जरूरी है।
UPI उपयोगकर्ताओं को किन बातों का ध्यान रखना चाहिए?
सामान्य ग्राहकों को UPI का उपयोग बंद करने या ₹2,000 से अधिक के payment को कई छोटी transactions में बाँटने की आवश्यकता नहीं है। ऐसा करने से merchant के accounting records जटिल हो सकते हैं और payment failure की संभावना बढ़ सकती है।
ग्राहकों को निम्न सावधानियाँ रखनी चाहिए:
- Payment से पहले merchant का नाम जाँचें।
- QR code scan करने के बाद amount verify करें।
- UPI PIN केवल payment approve करने के लिए डालें।
- पैसे प्राप्त करने के लिए UPI PIN दर्ज न करें।
- अतिरिक्त charge दिखने पर bill माँगें।
- Transaction को केवल fee से बचाने के लिए कई भागों में न बाँटें।
- Failed payment में दोबारा पैसे भेजने से पहले status जाँचें।
- Refund के नाम पर screen-sharing app install न करें।
UPI Charges से संबंधित fake messages और refund scams भी सामने आ सकते हैं। किसी link पर UPI PIN डालकर charge वापस मिलने का दावा fraud हो सकता है।
क्या UPI अब ग्राहकों के लिए मुफ्त नहीं रहेगा?
यह कहना सही नहीं होगा कि UPI पूरी तरह ग्राहकों के लिए paid हो गया है। उपलब्ध रिपोर्टों के अनुसार, नए 0.4 प्रतिशत MDR eligible merchant payments पर merchant-side charge है। P2P transfer और ग्राहक के सामान्य UPI उपयोग पर सीधा शुल्क नहीं बताया गया है।
छोटे merchants के लिए exemption तथा railway, fuel और utility जैसी categories के लिए flat fee की व्यवस्था भी digital payment को सुलभ बनाए रखने के उद्देश्य से बताई गई है।
फिर भी merchants के व्यवहार, prices और payment preferences पर इसका अप्रत्यक्ष प्रभाव पड़ सकता है। कुछ व्यापारी बड़े payments पर card, cash अथवा bank transfer को प्राथमिकता दे सकते हैं। इसलिए UPI Charges के वास्तविक प्रभाव को 15 अक्टूबर के बाद merchant settlements और official implementation guidelines से बेहतर समझा जा सकेगा।
Disclaimer: यह लेख उपलब्ध समाचार रिपोर्टों पर आधारित है। UPI Charges, exemptions और implementation की अंतिम जानकारी के लिए NPCI, RBI, अपने bank तथा payment service provider की आधिकारिक सूचना देखें।
Also Read:
PM Suraksha Bima Yojana: ₹20 साल में ₹2 लाख का Accident Cover, ऐसे करें PMSBY के लिए Apply
UPI में अब मिलेगा AI सहारा: NPCI ने लॉन्च किया नया ‘UPI Help’ ऐप